年収1000万円以上の方が不動産投資を始めるなら、戸建てを一軒ずつ増やすより、数千万円規模の一棟アパートを軸にするべきです。高い年収による融資上の強みを生かし、一定規模の家賃収入を早くつくれるからです。
私は現役の整形外科医として働きながら、2019年に不動産投資を始めました。現在はアパート9棟と戸建て5軒を保有し、年間家賃収入は3000万円です。その経験から感じるのは、年収によって有利な物件種別や規模拡大の方法が変わるということです。
この記事では、年収1000万円以上の医師や会社員が選ぶべき不動産投資戦略を、物件選び、融資、外注、出口戦略の順に解説します。

年収1000万円以上なら戸建てより一棟物を優先する
不動産投資には、戸建て、区分マンション、アパート、一棟マンションなど複数の選択肢があります。さらに新築と築古でも、必要な資金や運営方法は変わります。
年収1000万円以上の方には、築古戸建てを一軒ずつ買い進める方法を主力には勧めません。戸建て自体が悪いわけではありません。戸建ては入居期間が長くなりやすく、退去や修繕の頻度を抑えやすいという安定感があります。私自身も戸建てを保有しています。
ただし、一軒の戸建てを買う場合も、一棟アパートを買う場合も、融資相談、契約、決済といった取引の手間は大きく変わりません。本業を休んで手続きをする必要もあります。同じ時間を使うなら、月額家賃が5万〜6万円前後の戸建てより、月額家賃が20万〜30万円程度になるアパートのほうが、高収入層の生活や資産形成に与える影響は大きくなります。
戸建てはリフォームや入居付けを学ぶ目的で数軒保有する選択肢があります。しかし、投資の主軸は一棟アパートや一棟マンションに置くべきです。売却益を狙える幅も大きく、規模拡大のスピードを上げられます。
高収入という属性を地方銀行と信用金庫で生かす
年収1000万円以上の方にとって、最大の強みは融資です。ただし、年収が高ければ、どの銀行でも有利な条件を提示してくれるわけではありません。
メガバンクは、さらに高い年収の方や大手企業との取引を中心にしているため、一般の不動産投資家が最初から融資先として狙っても話が進まない場合があります。まず検討するべきなのは、地方銀行と信用金庫です。年収1000万円以上の方や医師は、地方銀行と取引できる可能性が高くなり、低い金利や長い融資期間を提示されることがあります。
すでに事業や開業資金などで取引している銀行があれば、必ず相談します。これまでの返済実績や取引履歴があり、信頼関係ができている銀行は、不動産投資でも有利な条件を引き出しやすいからです。
融資枠は、ただ大きく借りればよいものではありません。どの物件に、どの順番で使うかが重要です。詳しくは不動産投資の融資枠1億円をどう使う?金利上昇時代の分散戦略でも解説しています。
高収入層は外注で時間を買う
年収が高い方ほど、自分の時間単価を意識する必要があります。リフォーム、入居付け、税務、登記などをすべて自分で抱えると、本業の時間だけでなく、物件探しや業者との関係づくりに使う時間まで失います。
私も床や壁を塗ったり、照明を取り付けたりして、簡単な作業を経験しました。自分で一度取り組むと、工事費の相場や内装業者の仕事を理解できます。しかし、その後も自分ですべて施工する必要はありません。
プロに依頼すれば仕上がりの質が安定し、不具合が起きたときにも相談できます。管理やリフォームを適切に外注し、自分は融資交渉、物件選定、業者との関係構築に時間を使うことが、拡大を早める方法です。
築古アパートは土地価値と出口戦略で選ぶ
私が主軸にしている築古アパートは、収益性と資産性のバランスがよい投資手法です。中古だから空室対策が難しいと決まっているわけではありません。物件選びと入居付けの要点を理解して運営すれば、空室率を抑え、高い入居率を維持できます。
築古アパートは利回りを確保しやすく、土地も所有できます。建物が使えなくなった場合には、解体して更地で売る、新築を建てるといった選択肢も残ります。そのため、購入時には現在の家賃収入だけでなく、土地の価値を必ず確認します。
利回りが高くても土地価値が低い物件は、建物が使えなくなるまで保有してはいけません。収益物件として評価される段階で売却する必要があります。一方、土地価値が十分にあるなら、更地での売却や建て替えも出口になります。
購入時点で、収益物件として売るのか、更地にするのか、新築を建てるのか、長期保有するのかを決めます。出口から逆算して買うことが、不動産投資のリスクを抑えます。
どの銀行から借りるかについては不動産投資ローンを出す銀行5種類とその使い分けを参照してください。
まとめ
年収1000万円以上の方は、高い融資力と時間単価を生かし、数千万円規模の一棟物を中心に買い進める戦略が適しています。地方銀行や信用金庫、既存の取引銀行に相談し、リフォームや管理は適切に外注します。
なかでも築古アパートは、家賃収入、利回り、土地価値を組み合わせられる手法です。ただし、購入前に土地の価値を調べ、売却や建て替えまで想定することが欠かせません。高収入という属性は、適切な物件と融資先を選んで初めて強みになります。
不動産投資の基本から体系的に学びたい方は、初心者からはじめる医師の不動産投資(Amazon不動産投資部門1位)も参考にしてください。
よくある質問
年収1000万円以上の人が不動産投資を始めるなら、どんな物件を選ぶべきですか?
戸建てを一軒ずつ買い進めるより、数千万円規模の一棟アパートを軸にする戦略が適しています。取引の手間は戸建てと大きく変わらない一方で家賃収入の規模が大きく、高い年収による融資上の強みを生かして資産形成のスピードを上げられるためです。
年収1000万円以上の会社員や医師は、不動産投資の融資をどの銀行に相談すべきですか?
まず地方銀行と信用金庫を検討します。メガバンクはさらに高年収の方や大手企業が中心で話が進まない場合がある一方、年収1000万円以上の方や医師は地方銀行と取引できる可能性が高くなります。すでに取引実績のある銀行があれば必ず相談します。
築古アパートを購入するときは、何を基準に選べばよいですか?
現在の家賃収入だけでなく土地の価値を必ず確認し、収益物件として売るのか、更地にするのか、新築を建てるのか、長期保有するのかを購入時点で決めます。利回りが高くても土地価値が低い物件は、建物が使えなくなる前に売却する必要があります。
医師の不動産投資を、正しい順番で学ぶ
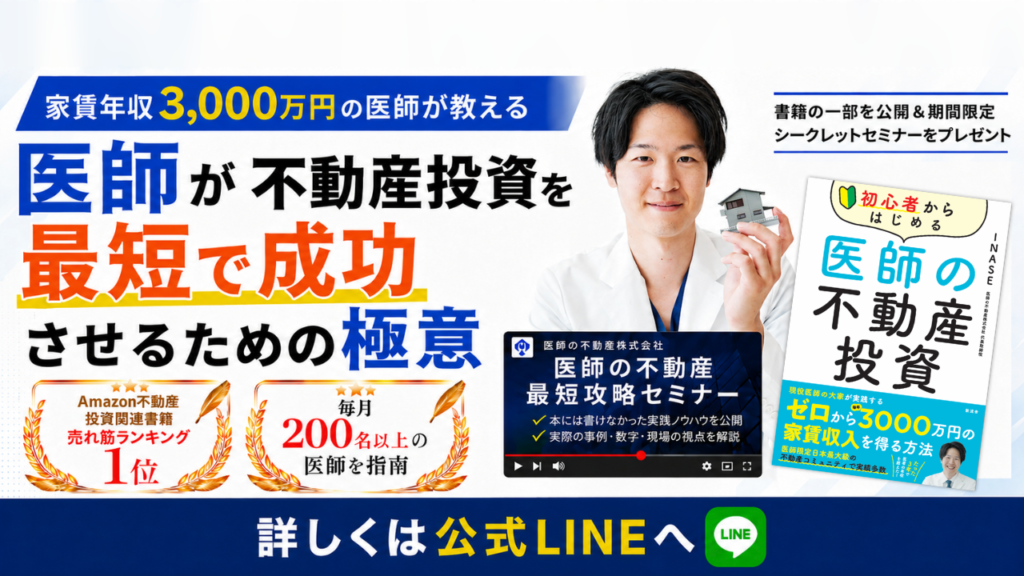
「不動産を始めたいけど、どこから始めたらいいかわからない・・」
「やるからには、不動産投資を成功させたい」
そんな思いを抱えている先生のために、医師が不動産投資を最短で成功させるための極意をお伝えします。
- 特典① いなせ式【医師の不動産最短攻略セミナー】を無料公開
- 特典② Amazon売れ筋ランキング1位を獲得した『初心者から始める医師の不動産投資』第1章を無料で読めます
一歩踏み出す勇気がある医師のみ成功する。
不動産投資で人生を豊かにするために、一緒に学んでいきましょう!